Der Wunsch nach den eigenen vier Wänden ist häufig schon vorhanden, bevor ausreichend Eigenkapital angespart wurde. Dann stellt sich die Frage, ob ein Haus oder eine Wohnung auch vollständig über ein Darlehen finanziert werden kann. Grundsätzlich ist eine Immobilienfinanzierung ohne oder mit nur sehr wenig Eigenkapital möglich. Ob eine Bank einer solchen Finanzierung zustimmt, hängt jedoch stark von der persönlichen finanziellen Situation, der Immobilie und der Höhe des benötigten Darlehens ab.
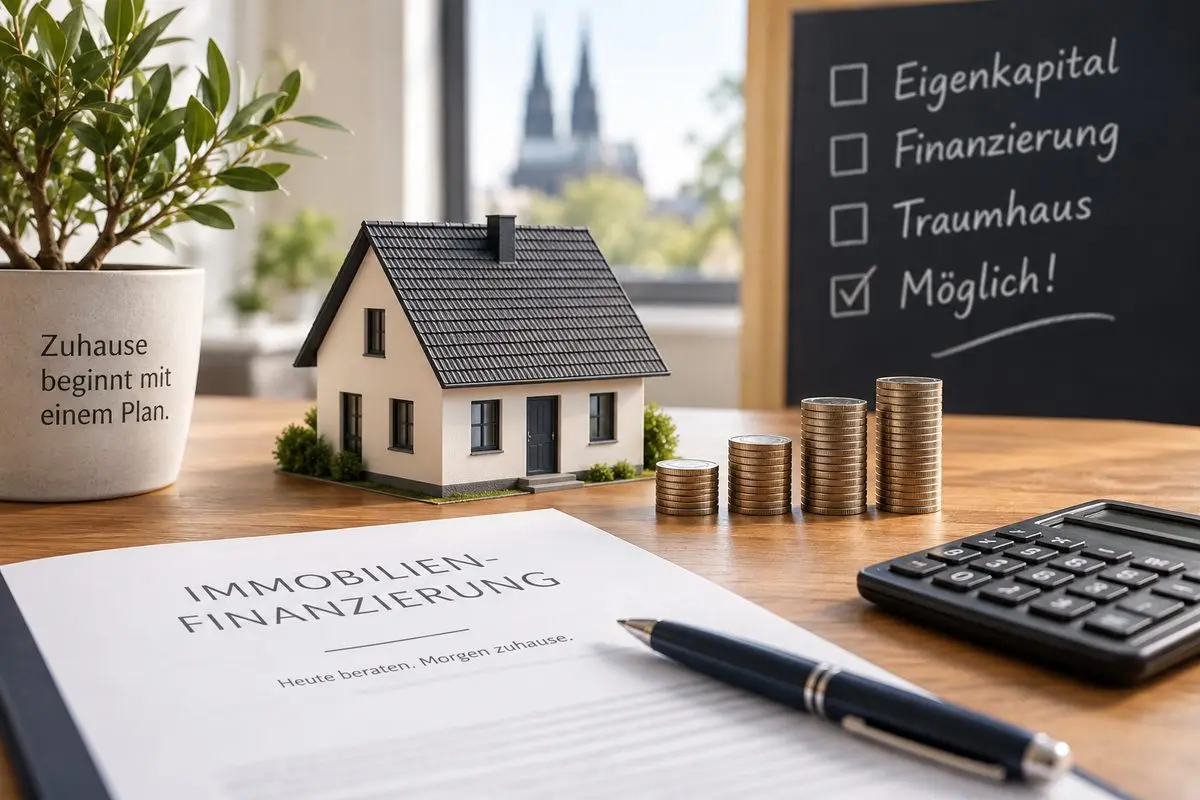
Was bedeutet Finanzierung ohne Eigenkapital?
Bei einer klassischen Immobilienfinanzierung bringen Käufer einen Teil des Kaufpreises und häufig auch die Kaufnebenkosten aus eigenen Mitteln ein.
100-Prozent-Finanzierung: Die Bank finanziert den vollständigen Kaufpreis der Immobilie. Die Kaufnebenkosten werden aus eigenen Mitteln bezahlt.
Finanzierung inklusive Kaufnebenkosten: In einzelnen Fällen können zusätzlich zum Kaufpreis auch Kosten wie Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision finanziert werden.
Je höher der Finanzierungsanteil ausfällt, desto genauer prüft die Bank jedoch die wirtschaftlichen Voraussetzungen.
Welche Voraussetzungen spielen eine Rolle?
Bei einer Finanzierung ohne Eigenkapital trägt die Bank ein höheres Risiko. Deshalb sind die Anforderungen an die Kreditnehmer häufig entsprechend hoch:
- ein regelmäßiges und langfristig gesichertes Einkommen
- eine gute Bonität
- ausreichend finanzieller Spielraum nach Abzug aller laufenden Kosten
- stabile berufliche Verhältnisse
- eine Immobilie mit gut nachvollziehbarem Marktwert
- eine gefragte Lage und ein guter baulicher Zustand
Auch die persönliche Haushaltsrechnung spielt eine zentrale Rolle. Die monatliche Kreditrate sollte nicht nur gegenwärtig tragbar sein, sondern auch dann, wenn sich Lebenshaltungskosten oder andere Ausgaben verändern.
Warum wird Eigenkapital von Banken positiv bewertet?
Eigenkapital reduziert die benötigte Kreditsumme und damit das Risiko für Käufer und Bank.
Wird beispielsweise ein Teil des Kaufpreises selbst finanziert, fällt das Darlehen geringer aus. Dadurch können sich günstigere Finanzierungskonditionen und eine niedrigere monatliche Belastung ergeben.
Bei einer Vollfinanzierung hingegen ist häufig mit höheren Zinsen zu rechnen. Auch die Restschuld nach Ablauf der ersten Zinsbindung kann deutlich höher sein.
Was zählt als Eigenkapital?
Eigenkapital besteht nicht ausschließlich aus Geld auf dem Giro- oder Sparkonto. Je nach Bank können unter anderem berücksichtigt werden:
- Sparguthaben und Tagesgeld
- Wertpapiere
- Bausparguthaben
- bestimmte Versicherungswerte
- ein bereits vorhandenes, unbelastetes Grundstück
- schuldenfreie Immobilien
- weitere verwertbare Vermögenswerte
Welche Werte tatsächlich anerkannt werden und in welcher Höhe, entscheidet die jeweilige Bank.
Welche Vorteile kann eine Vollfinanzierung haben?
Ein wesentlicher Vorteil besteht darin, dass Käufer nicht erst viele Jahre Eigenkapital ansparen müssen. Dadurch kann ein Immobilienerwerb früher möglich werden.
Das kann insbesondere dann interessant sein, wenn eine passende Immobilie gefunden wurde und gleichzeitig ein stabiles Einkommen vorhanden ist.
Eine Vollfinanzierung ermöglicht zwar einen früheren Immobilienkauf, führt allerdings in der Regel auch zu einer höheren finanziellen Belastung über die gesamte Laufzeit.
Welche Risiken sollten Käufer berücksichtigen?
Je höher die Finanzierung, desto empfindlicher kann sie auf Veränderungen reagieren. Zu berücksichtigen sind unter anderem:
- höhere monatliche Kreditraten
- häufig höhere Zinssätze
- eine größere Restschuld
- eine möglicherweise längere Finanzierungsdauer
- das Risiko höherer Zinsen bei der Anschlussfinanzierung
Zusätzlich sollte berücksichtigt werden, dass sich der Wert einer Immobilie nicht garantiert positiv entwickelt. Muss eine Immobilie beispielsweise bereits nach wenigen Jahren wieder verkauft werden, kann der Verkaufserlös im ungünstigen Fall nicht ausreichen, um die noch bestehende Darlehensschuld vollständig zurückzuführen.
Auch die Immobilie selbst wird geprüft
Bei einer hohen Finanzierung betrachtet die Bank nicht nur die Käufer, sondern auch die Immobilie sehr genau. Lage, Zustand, Ausstattung, Grundstück und langfristige Verkäuflichkeit können Einfluss darauf haben, welchen Beleihungswert die Bank ansetzt. Gerade deshalb ist es sinnvoll, vor einer Kaufentscheidung nicht ausschließlich auf den Angebotspreis zu schauen. Eine realistische Einschätzung des Immobilienwertes kann helfen, Kaufpreis und Finanzierung besser einzuordnen.
Fazit
Ein Hauskauf ohne Eigenkapital ist grundsätzlich möglich, eignet sich jedoch nicht für jede finanzielle Situation. Entscheidend sind ein ausreichend stabiles Einkommen, eine langfristig tragbare monatliche Belastung, gute Finanzierungskonditionen und eine Immobilie, deren Kaufpreis und Marktwert zueinander passen.
Vor einer Entscheidung sollten deshalb verschiedene Finanzierungsszenarien miteinander verglichen und ausreichend Reserven für unerwartete Ausgaben berücksichtigt werden. Wenn Sie den Kauf einer Immobilie in Köln-Dellbrück oder im rechtsrheinischen Köln planen, unterstützen wir Sie gerne bei der Suche nach einer passenden Immobilie und bei der realistischen Einschätzung des Kaufpreises. Für die konkrete Finanzierung empfehlen wir zusätzlich eine individuelle Beratung unserer Finanzierungsexperten.
| Adresse |
Dellbrücker Hauptstraße 118
51069
Köln
|
| Tel. | +49 221 - 29 74 84 95 |
| [email protected] |
Dellbrücker Hauptstraße 118
51069 Köln
| Tel. | +49 221 - 29 74 84 95 |
| [email protected] |