Marktüberblick
Wie ist der Immobilienmarkt in Berlin aufgestellt?
Berlin ist mit 3.913.644 Einwohnern die größte Stadt Deutschlands. Die Wohneigentumsquote liegt bei 15,2 Prozent, der Wohnungsleerstand bei lediglich 0,3 Prozent.
Der aktuelle Marktbericht von VON POLL IMMOBILIEN — mit Kennzahlen, Wohnlagenkarte und Preisanalysen für die Hauptstadt.
Der Berliner Wohnimmobilienmarkt ist so vielfältig wie die Stadt selbst. Aktuelle Kennzahlen geben Aufschluss über die Entwicklungen bei Angebot, Nachfrage und Marktaktivität. Die wichtigsten Daten und Trends haben wir für Sie zusammengefasst.
Berlin ist mit 3.913.644 Einwohnern die größte Stadt Deutschlands. Die Wohneigentumsquote liegt bei 15,2 Prozent, der Wohnungsleerstand bei lediglich 0,3 Prozent.
Berlin wächst: +444.023 Einwohner zwischen 2012 und 2025. Im Jahr 2025 wurden 13.754 Baugenehmigungen erteilt und 11.027 Baufertigstellungen registriert, der niedrigste Stand seit 2015.
2025 wurden 15.489 Eigentumswohnungen (+10,4 %) und 2.643 Ein- und Zweifamilienhäuser (+7,0 %) verkauft. Im ersten Halbjahr 2026 lagen Transaktionen und Geldumsatz erstmals wieder unter dem Vorjahreszeitraum.
Im zweiten Quartal 2026 standen 25.115 Eigentumswohnungen und 4.660 Häuser auf Immobilienportalen zum Verkauf, jeweils der Höchstwert im Betrachtungszeitraum. Die Angebotsdauer lag 2025 bei 94 Tagen für Wohnungen und 95 Tagen für Häuser.
Zu den besten Lagen zählen die Villenlagen Dahlem, Grunewald, Westend und Wannsee sowie urbane Adressen in Charlottenburg, Mitte, Kreuzberg und Prenzlauer Berg.
Unsere Immobilienprofis vor Ort kennen die aktuellen Entwicklungen, Preise und Trends in ihren Bezirken. Finden Sie Ihren persönlichen Ansprechpartner an 25 Standorten.
Zu den StandortenQuellen: Gutachterausschuss Berlin, Amt für Statistik Berlin-Brandenburg, empirica-regio (VALUE Marktdaten), GeoMap, VON POLL IMMOBILIEN Research (2026).
Berlin ist als Bundeshauptstadt, Stadtstaat und größte Stadt Deutschlands eines der bedeutendsten Wirtschafts-, Politik-, Kultur- und Dienstleistungszentren Europas. Die Anbindung über Autobahnen, Hauptbahnhof und Flughafen BER sichert hohe nationale wie internationale Erreichbarkeit. Als dynamische Metropole ist Berlin eng in europäische Verkehrs- und Wirtschaftsnetze eingebunden. Zugleich bieten Parks, Seen, Spree und Havel vielfältige Freizeit- und Erholungsmöglichkeiten. Als Sitz von Bundesregierung, Bundestag, Bundesrat, Senat und Abgeordnetenhaus besitzt Berlin herausragende nationale wie internationale Bedeutung. Das Stadtbild verbindet preußische Geschichte, gründerzeitliche Quartiere, Nachkriegsarchitektur und Denkmäler der deutschen Teilung mit moderner Stadtentwicklung. Prägende Orte wie das Regierungsviertel, die Museumsinsel, der Potsdamer Platz, die City West und neue Wohn- und Arbeitsquartiere setzen Akzente, die sich auch in hochwertigen Immobilienlagen zeigen.
Die wirtschaftliche Struktur ist breit aufgestellt und international geprägt. Neben Politik, Verwaltung, Medien, Tourismus, Handel und Kreativwirtschaft zählen IT, Start-ups, Gesundheitswirtschaft, Life Sciences, Forschung und Mobilität zu den prägenden Standortfaktoren. Global agierende Unternehmen, Wachstumsbranchen und ein vielfältiger Mittelstand schaffen stabile Rahmenbedingungen für Beschäftigung, Innovation und Wachstum.
Als Bildungs- und Wissenschaftsstandort ist Berlin etabliert. Humboldt-Universität, Freie Universität, Technische Universität, Universität der Künste, Charité sowie zahlreiche Hochschulen und Forschungsinstitute tragen zur Qualifizierung von Fachkräften und zur Innovationskraft der Hauptstadtregion bei.
Das kulturelle Leben ist vielfältig und international ausgerichtet. Museumsinsel, Philharmonie, Staatsoper, Theater, Galerien, Festivals, Clubs sowie eine lebendige Kunst-, Musik- und Kreativszene prägen das Umfeld. Insgesamt vereint Berlin politische Strahlkraft, wirtschaftliche Dynamik, kulturelle Vielfalt und Stadtentwicklung zu einem Standort mit nachhaltigem Potenzial für Eigennutzer und Investoren.
| Einwohner | 3.913.644 |
| Einwohnerdichte (Einw. je km²) | 4.391,8 |
| Fläche (km²) | 891,1 |
| Haushalte | 2.231.314 |
| Haushaltsgröße (Ø) | 1,75 |
| Bevölkerungsentwicklung (2012 bis 2025) | +444.023 |
| Prognose Einwohner (2040) | +92.356 |
| Pendlersaldo (täglich) | +214.934 |
| Kaufkraft pro Kopf (€) | 30.317 |
| Kaufkraft indexiert (%, Deutschland = 100) | 96,7 |
| Bruttoinlandsprodukt (in Mio. €, 2025) | 218.300 |
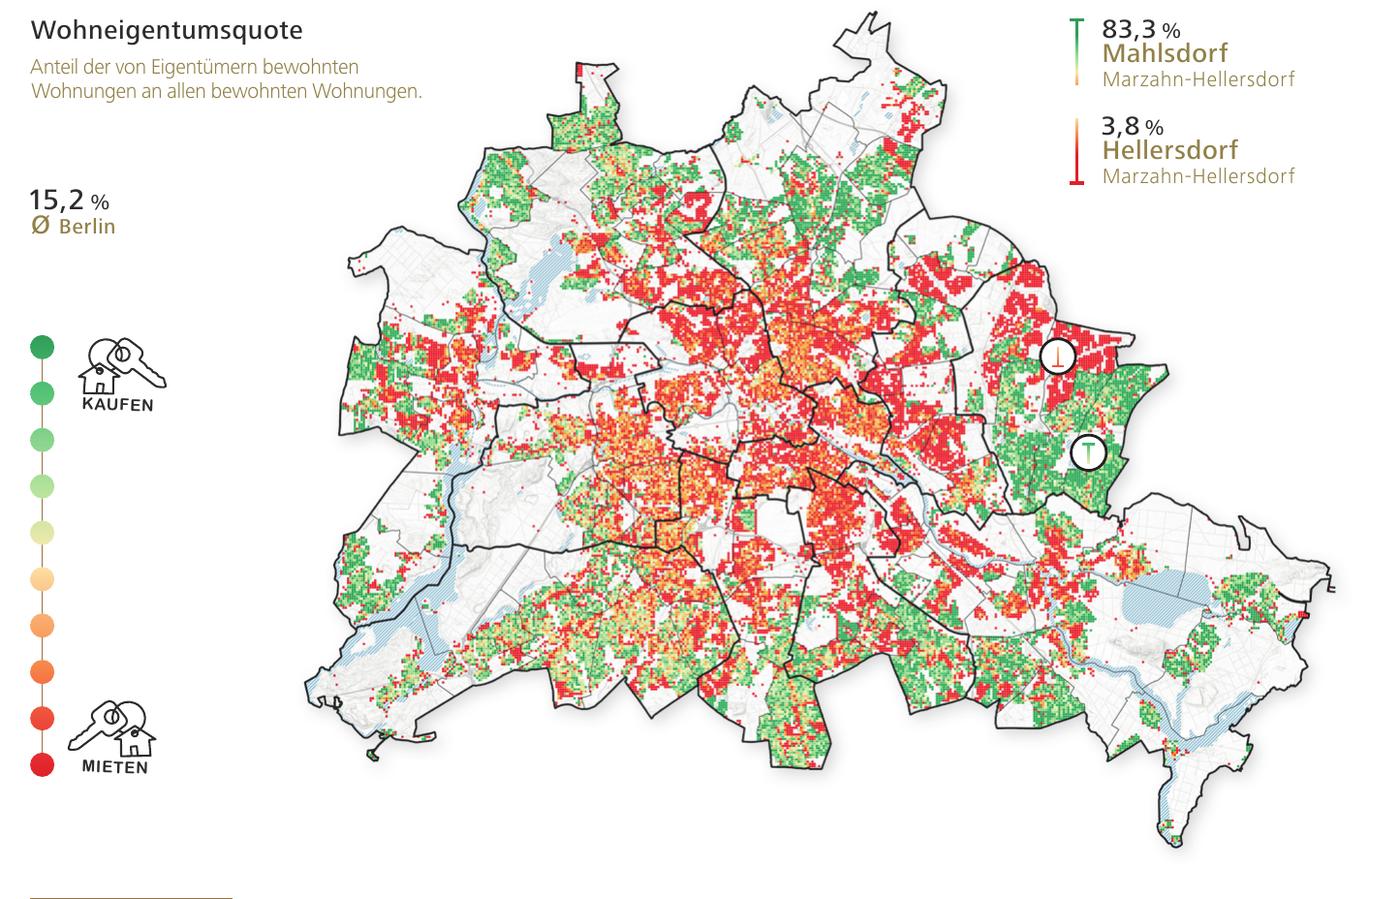
| Wohneigentumsquote (%) | 15,2 |
| Leerstandsquote Wohnungen (%) | 0,3 |
| Wohnobjekte (Wohnungen und Häuser) | 2.013.279 |
| Durchschnittliche Wohnfläche (m²) | 73,3 |
| Rendite (für Wohnungen in Prozent) | 3,2 |
| Kaufpreisfaktor (für Wohnungen in Jahren) | 31,5 |
| Baugenehmigungen (Wohnimmobilien, 2025) | 13.754 |
| Baufertigstellungen (Wohnimmobilien, 2025) | 11.027 |
| Gästeübernachtungen (in Mio. Nächten 2025) | 29,4 |
| Ärztedichte (Ärzte je 100.000 Einwohner) | 611,9 |
| Grün- und Erholungsfläche (Anteil an Gesamtfläche in %) | 31,9 |
Zwischen 2012 und 2025 ist die Einwohnerzahl Berlins um 444.023 Personen gestiegen. Bis 2040 wird ein weiteres Plus von 92.356 Einwohnern prognostiziert.
Berlin zählt 3.913.644 Einwohner und ist damit die größte Stadt Deutschlands. Die Einwohnerdichte liegt bei 4.391,8 Einwohnern je km², die durchschnittliche Haushaltsgröße bei 1,75 Personen.
Im Zeitraum 2012 bis 2025 wuchs die Einwohnerzahl um +444.023 Personen. Die Prognose bis 2040 erwartet ein weiteres Plus von +92.356 Einwohnern.
Die Zahl der Zuzüge liegt seit 2005 nahezu durchgehend über der Zahl der Fortzüge. Lediglich 2020 waren beide Werte annähernd ausgeglichen.
Hinzu kommt ein täglicher Pendlersaldo von +214.934 Personen: Deutlich mehr Menschen pendeln nach Berlin ein als aus der Stadt heraus.
Im Jahr 2025 wurden 13.754 Baugenehmigungen erteilt und 11.027 Baufertigstellungen registriert. Während die Genehmigungen nach dem Tiefststand im Vorjahr deutlich stiegen, gingen die Fertigstellungen zurück und erreichten den niedrigsten Stand seit 2015. Damit liegen die Genehmigungen 2025 wieder klar über den Fertigstellungen, was auf ein steigendes Potenzial für künftige Bauvorhaben hinweist.
Im Jahr 2025 wurden 13.754 Baugenehmigungen erteilt und 11.027 Baufertigstellungen registriert.
Die Entwicklung der Genehmigungszahlen lässt zugleich darauf schließen, dass sich die Neubautätigkeit in Berlin zwar leicht stabilisiert, aber weiterhin deutlich unter dem Niveau der vergangenen Jahre liegt.
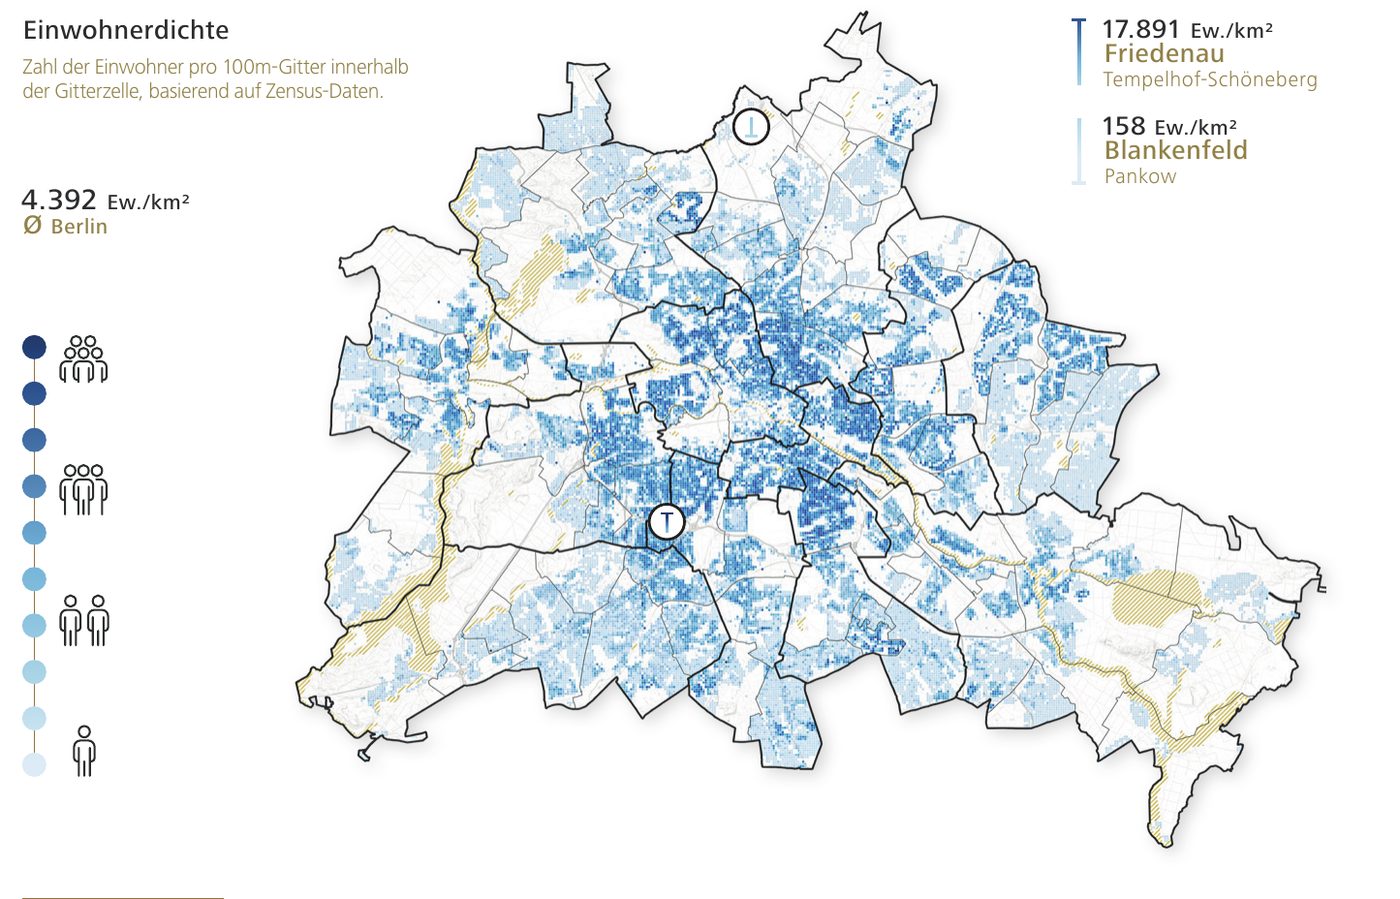
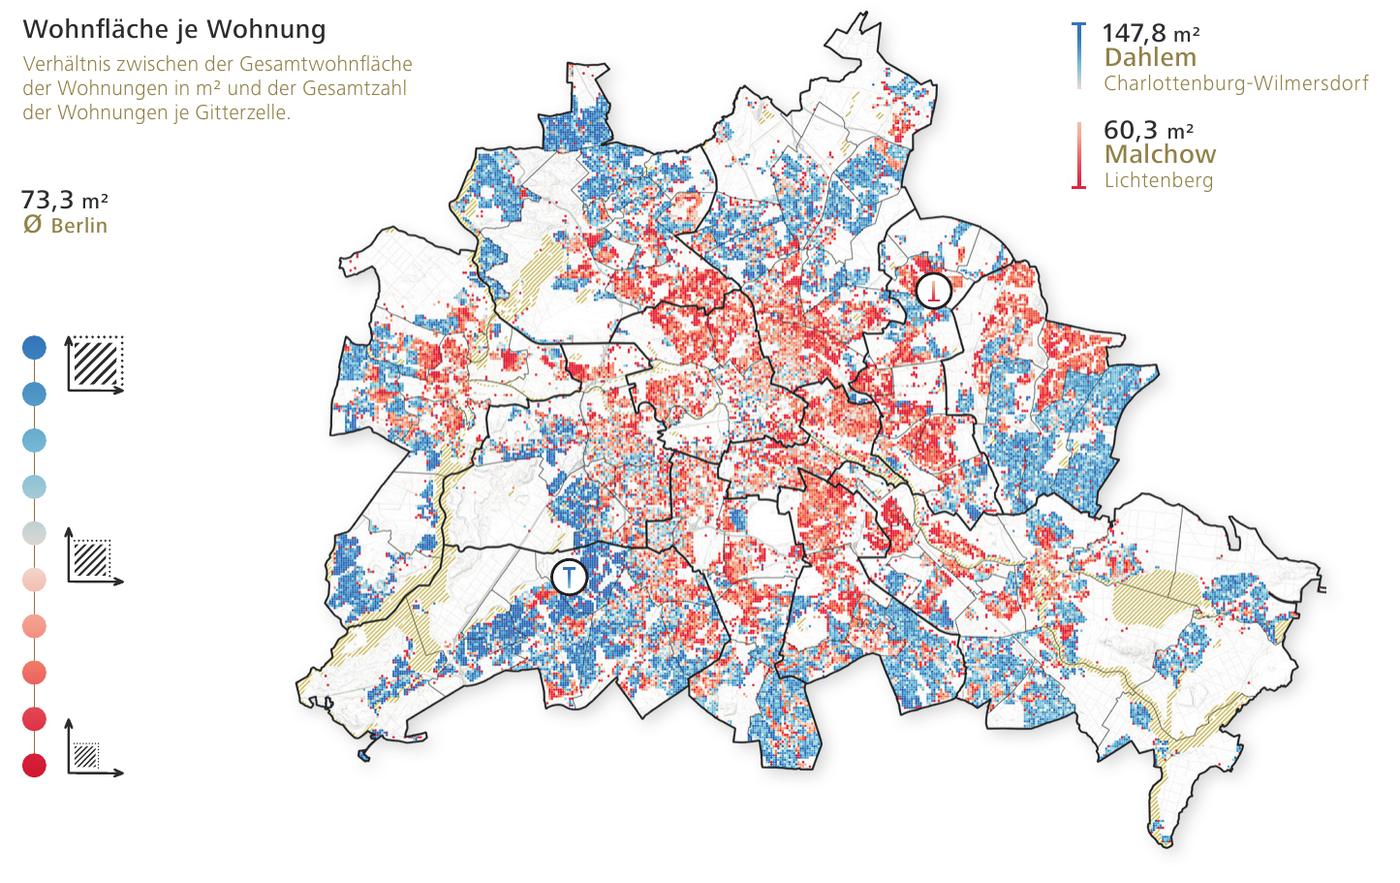
Einwohnerstärkste Ortsteile 2025 und Angebotspreise für Wohnimmobilien im ersten Halbjahr 2026.
Vier Karten zeigen, wie unterschiedlich die Berliner Ortsteile strukturiert sind. Alle Karten lassen sich per Klick vergrößern.
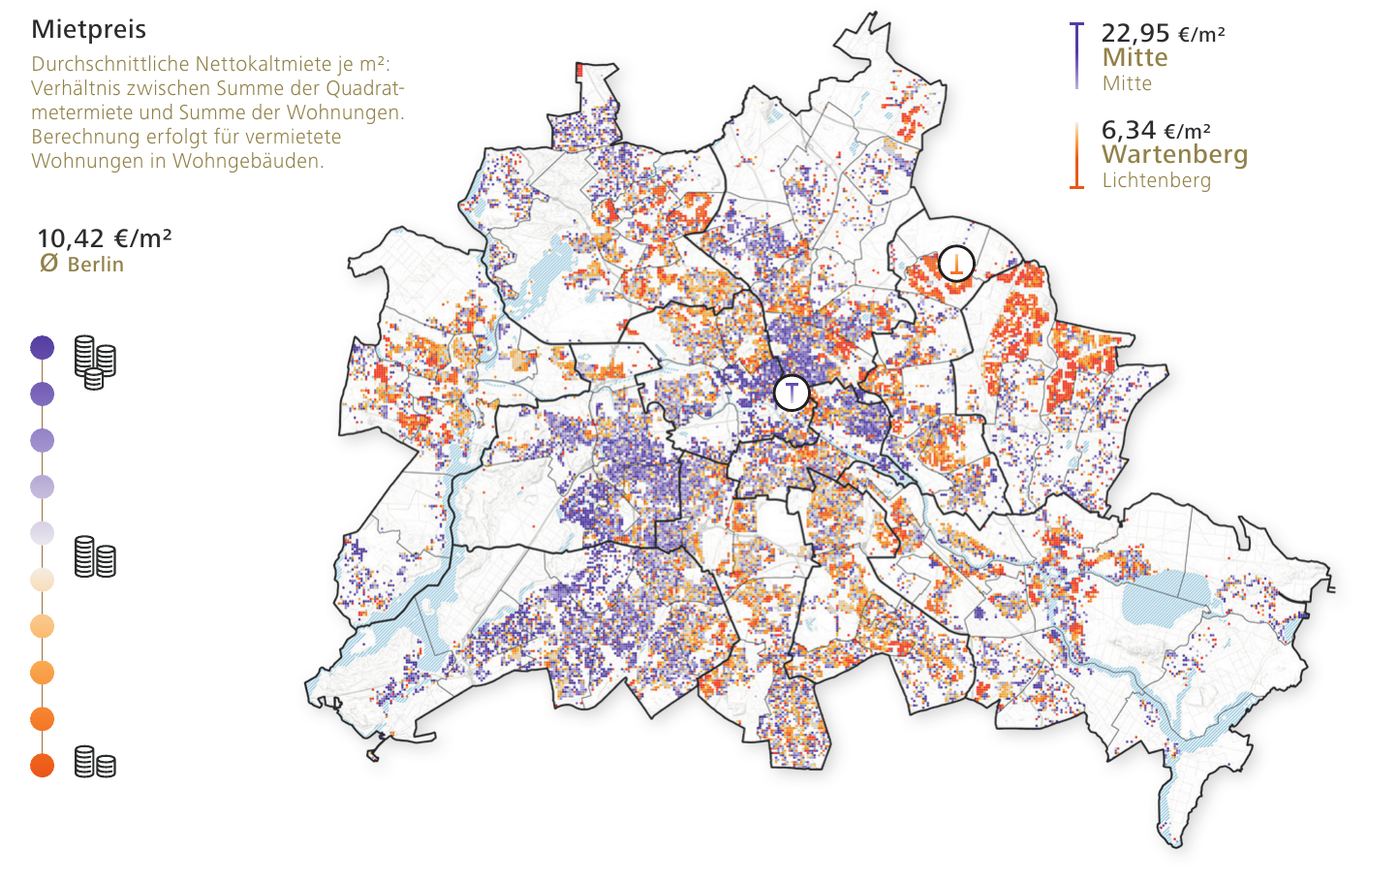
Im Jahr 2025 wurden in Berlin 2.643 Ein- und Zweifamilienhäuser sowie 15.489 Eigentumswohnungen verkauft. Der Geldumsatz stieg auf 1,68 beziehungsweise 6,01 Milliarden Euro, die Durchschnittskaufpreise blieben nahezu stabil.
Ein-/Zweifamilienhäuser erreichten 2025 einen Durchschnittskaufpreis von 635.928 Euro, das sind +0,6 Prozent bzw. +3.886 Euro gegenüber 2024. Das Maximum lag 2022 bei 706.333 Euro.
Eigentumswohnungen kosteten 2025 im Schnitt 387.995 Euro (+0,2 Prozent bzw. +792 Euro). Das Maximum wurde 2022 mit 412.780 Euro erreicht.
Mit Ein-/Zweifamilienhäusern wurden 2025 1,68 Milliarden Euro umgesetzt (+7,7 Prozent bzw. +120,3 Millionen Euro). Das Maximum lag 2021 bei 1,90 Milliarden Euro.
Bei Eigentumswohnungen stieg der Geldumsatz auf 6,01 Milliarden Euro (+10,6 Prozent bzw. +577,6 Millionen Euro). Das Maximum wurde 2021 mit 8,46 Milliarden Euro erreicht.
2025 wechselten 2.643 Ein-/Zweifamilienhäuser den Eigentümer, +7,0 Prozent bzw. +174 Transaktionen mehr als 2024. Das Maximum lag 2013 bei 3.490 Transaktionen.
Bei Eigentumswohnungen wurden 15.489 Transaktionen gezählt (+10,4 Prozent bzw. +1.460). Das Maximum wurde 2015 mit 24.272 Transaktionen erreicht.
Kaufpreis 2025: Bestandswohnungen kosteten 4.811 €/m² (+2,8 Prozent gegenüber 2024), Neubauwohnungen 7.261 €/m² (+6,0 Prozent).
Mietpreis 2025: Die Angebotsmiete lag im Bestand bei 14,78 €/m² (+5,6 Prozent) und im Neubau bei 18,18 €/m² (+3,2 Prozent).
Der Wohnimmobilienmarkt hat im ersten Halbjahr 2026 eine Pause eingelegt. Nach zwei Jahren mit steigenden Umsätzen liegen Transaktionen und Geldumsatz erstmals wieder unter dem Vorjahreszeitraum.
Bei Eigentumswohnungen wurden 7.154 Kauffälle registriert, 2,9 Prozent weniger als im ersten Halbjahr 2025. Der Geldumsatz gab im gleichen Maß auf 2,75 Milliarden Euro nach. Der durchschnittliche Kaufpreis blieb mit 384.100 Euro exakt auf Vorjahresniveau und bewegt sich damit das vierte Halbjahr in Folge in einer Spanne von rund tausend Euro. Dass Umsatz und Fallzahl gleich stark nachgeben, ist das eigentliche Signal: Das Volumen sinkt über die Menge, nicht über den Preis. Gegenüber dem ersten Halbjahr 2023, als lediglich 5.500 Wohnungen den Eigentümer wechselten, liegt das Marktgeschehen weiterhin rund 30 Prozent höher, vom Niveau des Jahres 2016 mit 10.019 Verkäufen ist es jedoch weit entfernt. Der Häusermarkt gab deutlicher nach: 1.162 verkaufte Objekte bedeuten ein Minus von 6,7 Prozent, der Geldumsatz sank mit 8,0 Prozent auf 698,3 Millionen Euro noch etwas stärker. Es werden nicht nur weniger Häuser verkauft, sondern auch günstigere. Entsprechend setzte der Durchschnittspreis mit 600.900 Euro seinen seit 2022 laufenden Rückgang fort, der sich inzwischen auf 17,7 Prozent summiert. Das Segment ist mit Fallzahlen zwischen 942 und 1.374 strukturell knapp und reagiert träger als der Wohnungsmarkt. Beide Segmente befinden sich in unterschiedlichen Phasen desselben Zyklus.
Auf Ortsteilebene fällt das Bild differenzierter aus. Bei Eigentumswohnungen verteuerten sich 25 der 42 auswertbaren Ortsteile, während 17 nachgaben. Die großen Kernlagen zeigten sich am ruhigsten: In Friedrichshain und Kreuzberg veränderten sich die Durchschnittspreise um jeweils lediglich 0,5 Prozent. Zulegen konnten vor allem Wilmersdorf und Pankow mit je 7,4 Prozent sowie Neukölln mit 9,3 Prozent und Wedding mit 6,8 Prozent. Rückläufig entwickelten sich dagegen Schöneberg, Mariendorf und Mitte. Die Spreizung ist erheblich: Zwischen Nikolassee mit 615.000 Euro und Adlershof mit 204.000 Euro liegt weiterhin der Faktor drei. Bei Ein- und Zweifamilienhäusern verschob sich der Schwerpunkt der Nachfrage sichtbar aus dem oberen Preissegment an den Stadtrand. Heiligensee verteuerte sich um 22,1 Prozent, Staaken um 19,9 Prozent und Rudow um 11,8 Prozent. Lichterfelde, mit 59 Kauffällen der aktivste Häusermarkt der Stadt, legte um 8,1 Prozent auf 723.000 Euro zu. Die höherpreisigen Lagen im Südwesten und Norden gaben dagegen fast durchweg nach, darunter Frohnau mit 15,6 Prozent und Lankwitz mit 13,9 Prozent. Dahlem bleibt mit 2,17 Millionen Euro einer der teuersten Ortsteile Berlins, liegt aber ebenfalls 16,5 Prozent unter dem Vorjahreswert. Der berlinweite Rückgang des Durchschnittspreises ist damit überwiegend eine Folge dieser Verschiebung und weniger Ausdruck einer flächendeckenden Preiskorrektur.
Die Verkaufskarte zeigt für das Jahr 2025 ein klar zweigeteiltes räumliches Muster, das der historischen Baustruktur Berlins folgt. Eigentumswohnungen konzentrieren sich fast ausschließlich innerhalb und entlang des S-Bahn- Rings: Der dichteste Cluster erstreckt sich von Mitte und Moabit über den Prenzlauer Berg bis nach Friedrichshain und setzt sich südlich über Kreuzberg, Nordneukölln und Schöneberg bis in die Wilmersdorfer und Charlottenburger Blockrandquartiere fort. Diese Gründerzeitgebiete mit ihrem hohen Geschosswohnungsanteil erzeugen die durchgehende Dichtefläche im Kartenzentrum — hier finden Transaktionen nicht punktuell, sondern flächendeckend statt.
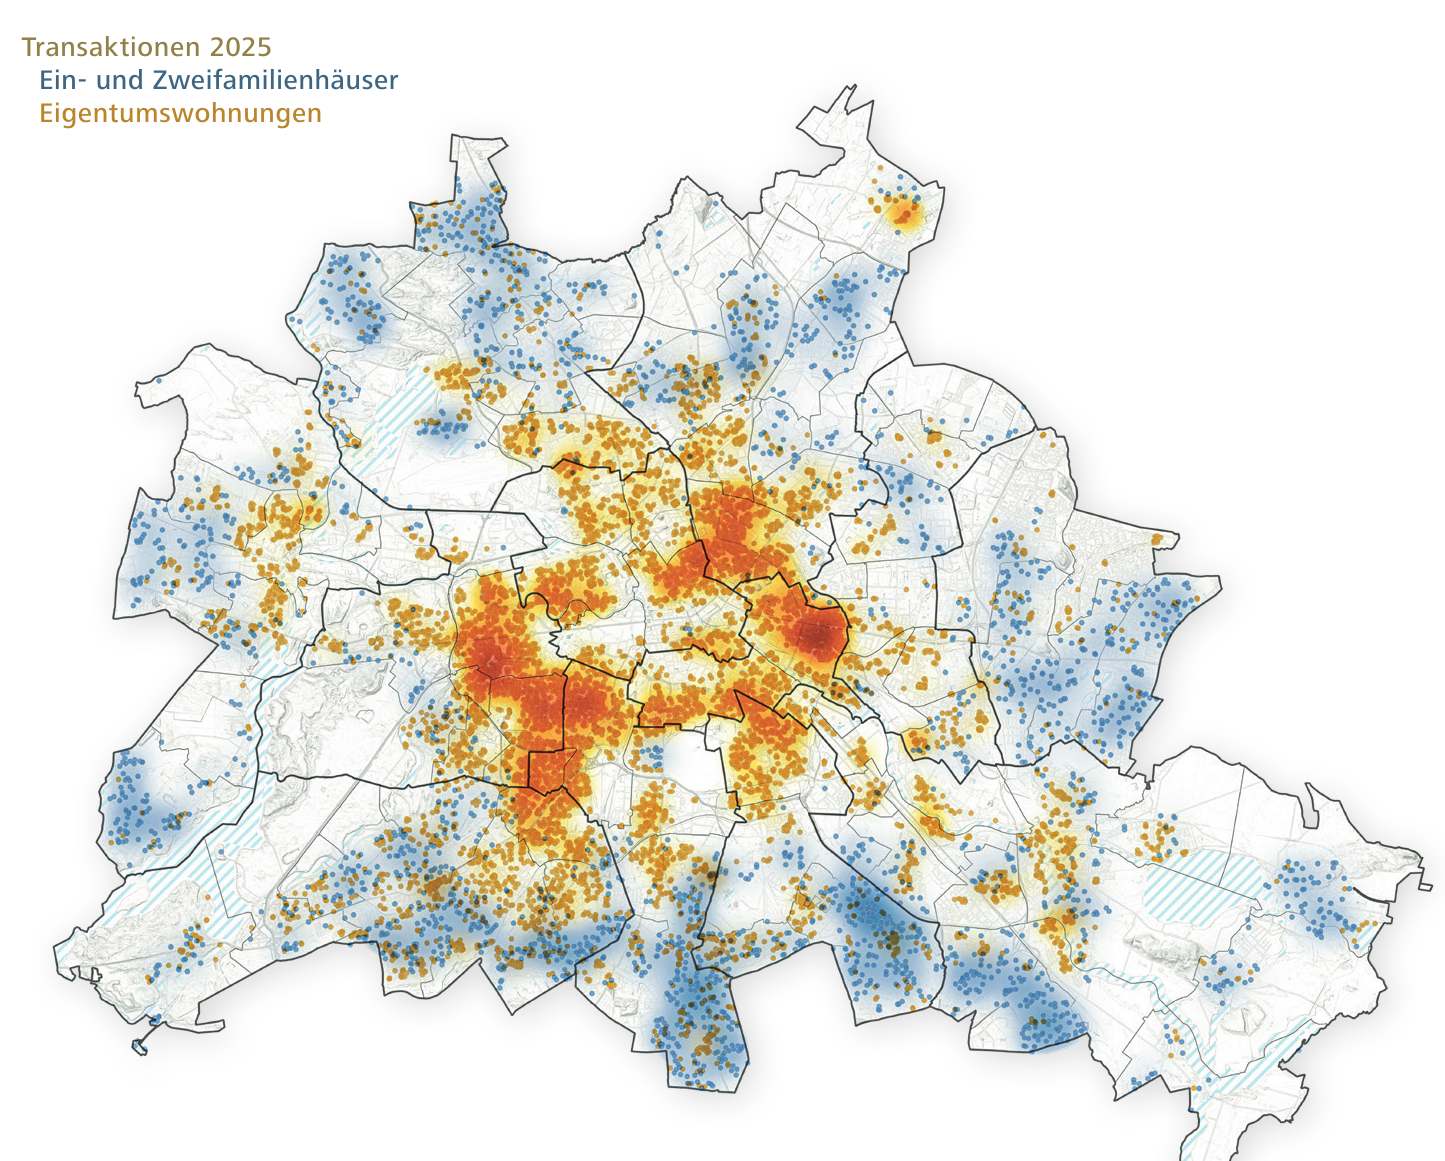
Auffällig sind mehrere isolierte Cluster außerhalb des Innenstadtrings, die sich deutlich von ihrem Umfeld abheben. Im Norden zeichnet sich ein kompakter Schwerpunkt im Raum Buch/Karow ab, im Südosten ein klar abgrenzbarer Cluster um Adlershof und Johannisthal. Beide Konzentrationen entsprechen keiner gewachsenen Bestandsstruktur, sondern spiegeln aktuelle Neubau- und Quartiersentwicklungen wider, in denen sich Verkäufe zeitlich und räumlich bündeln.
Das Verkaufsgeschehen bei Häusern verläuft dazu nahezu komplementär. Die blauen Signaturen dominieren die äußeren Bezirke: Reinickendorf und Spandau im Nordwesten, die Zehlendorfer und Steglitzer Villen- und Siedlungslagen im Südwesten, die Einfamilienhausgebiete um Kaulsdorf und Mahlsdorf in Marzahn-Hellersdorf sowie die Ortslagen in Treptow-Köpenick zwischen Bohnsdorf, Müggelheim und Rahnsdorf. Übergangszonen mit gemischtem Verkaufsgeschehen bilden Weißensee, Lichtenberg, Tempelhof und Britz-Buckow, wo Geschosswohnungsbau und Ein- bzw. Zweifamilienhausbestand unmittelbar aneinandergrenzen.
Die transaktionsfreien Flächen sind dabei ebenso aussagekräftig wie die Cluster selbst: Grunewald (Forst), Tegeler Forst, Wuhlheide sowie die Seen- und Havellandschaften bleiben erwartungsgemäß leer und markieren die naturräumlichen Grenzen des Berliner Wohnungsmarktes.
Im zweiten Quartal 2026 wurden 25.115 Eigentumswohnungen und 4.660 Ein- und Zweifamilienhäuser auf Immobilienportalen angeboten. Die Angebotsdauer lag 2025 bei 94 Tagen für Wohnungen und 95 Tagen für Häuser.
Ein-/Zweifamilienhäuser wurden 2025 im Schnitt 95 Tage angeboten, +4,4 Prozent bzw. +4 Tage länger als 2024. Das ist zugleich der Höchstwert im Betrachtungszeitraum.
Eigentumswohnungen standen 2025 durchschnittlich 94 Tage im Angebot (−2,1 Prozent bzw. −2 Tage). Das Maximum lag 2023 bei 103 Tagen.
Im zweiten Quartal 2026 wurden 4.660 Ein-/Zweifamilienhäuser angeboten, +5,2 Prozent bzw. +231 Angebote mehr als im ersten Quartal.
Bei Eigentumswohnungen stieg die Zahl auf 25.115 Angebote (+22,7 Prozent bzw. +4.644). Beide Werte markieren das Maximum im Betrachtungszeitraum.
41,6 Prozent der angebotenen Häuser lagen 2026 zwischen 300.000 und 600.000 Euro, 35,4 Prozent zwischen 600.000 und 900.000 Euro und 7,8 Prozent zwischen 900.000 und 1,2 Millionen Euro.
In der höchsten Preisklasse ab 1,5 Millionen Euro wurden 5,5 Prozent der Häuser angeboten.
38,2 Prozent der angebotenen Eigentumswohnungen lagen 2026 zwischen 300.000 und 600.000 Euro, 35,9 Prozent bei bis zu 300.000 Euro und 14,9 Prozent zwischen 600.000 und 900.000 Euro.
In der höchsten Preisklasse ab 1,5 Millionen Euro wurden 3,2 Prozent der Wohnungen angeboten.
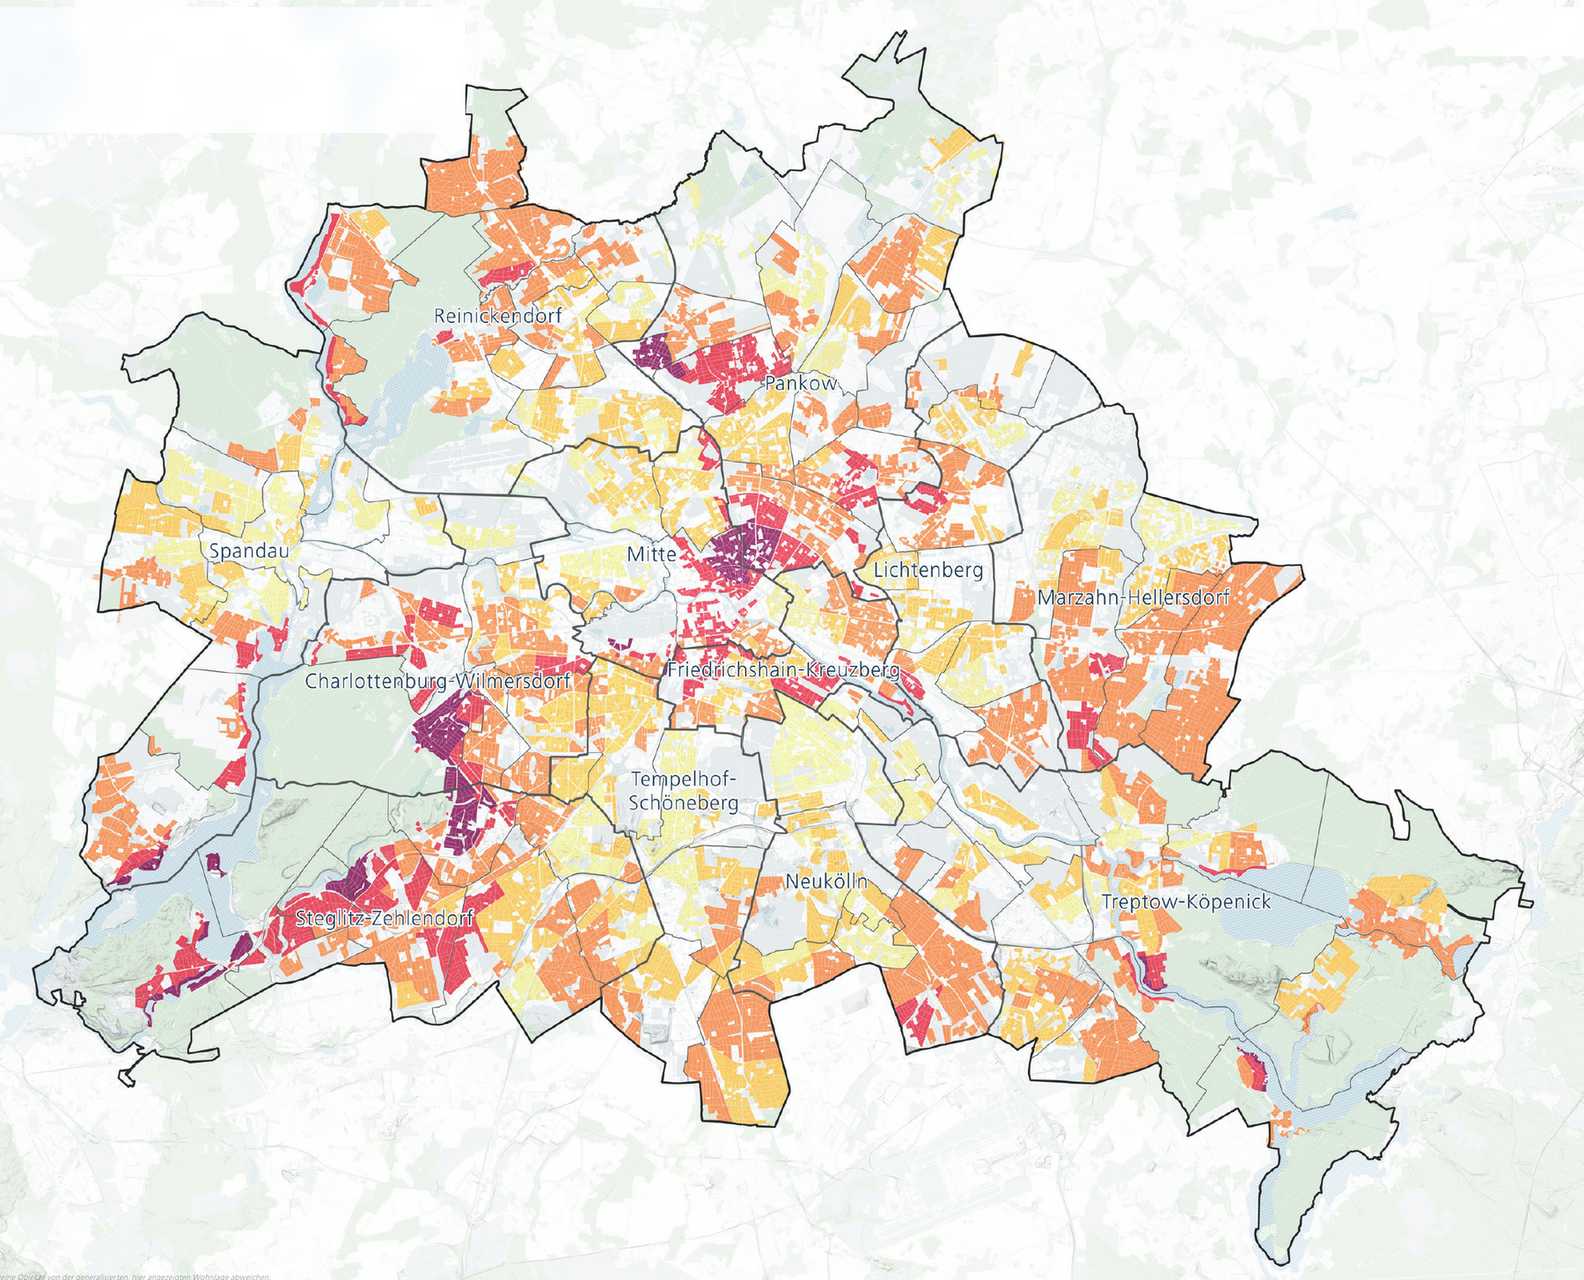
Die Karte zeigt das gesamte Stadtgebiet mit allen zwölf Bezirken. Die VON POLL IMMOBILIEN Wohnlagen-Einstufung reicht von Premium bis Einfach.
Durchschnittliche Kaufpreise für Häuser und Eigentumswohnungen sowie die Zahl der Transaktionen je 1.000 Einwohner, jeweils die zehn führenden Ortsteile.
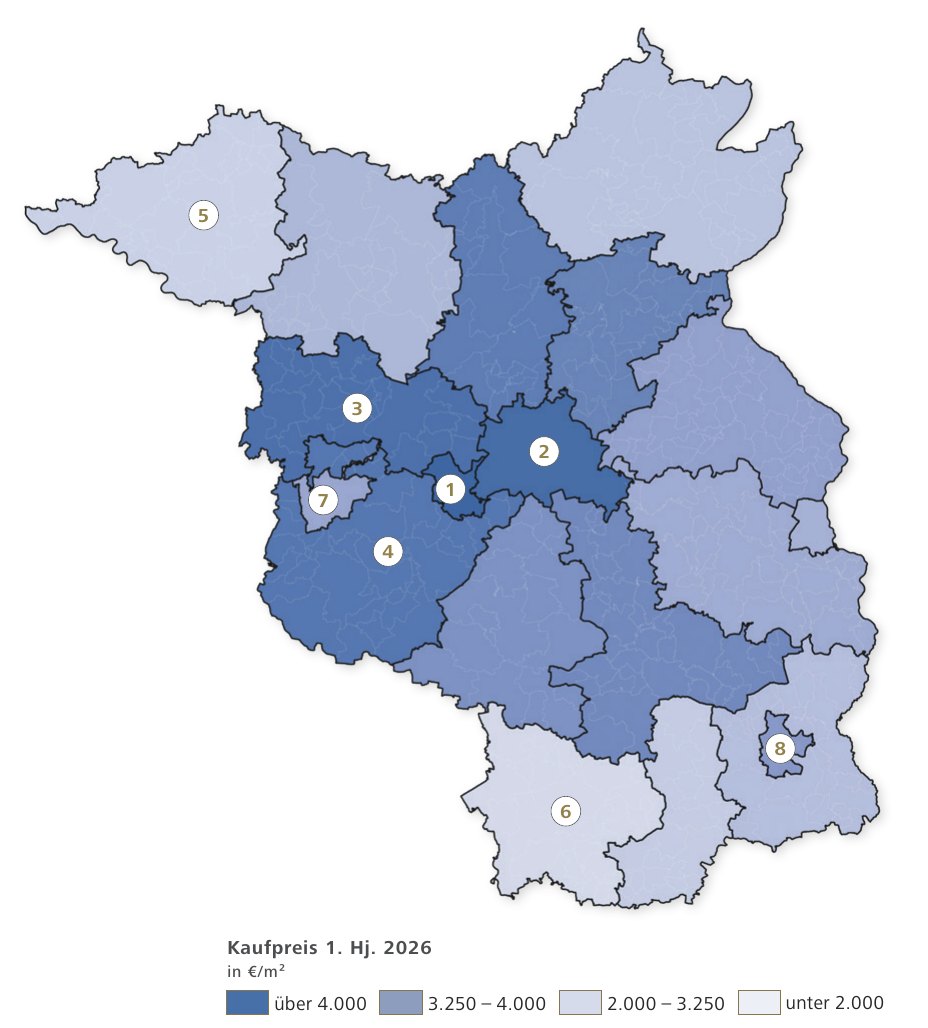
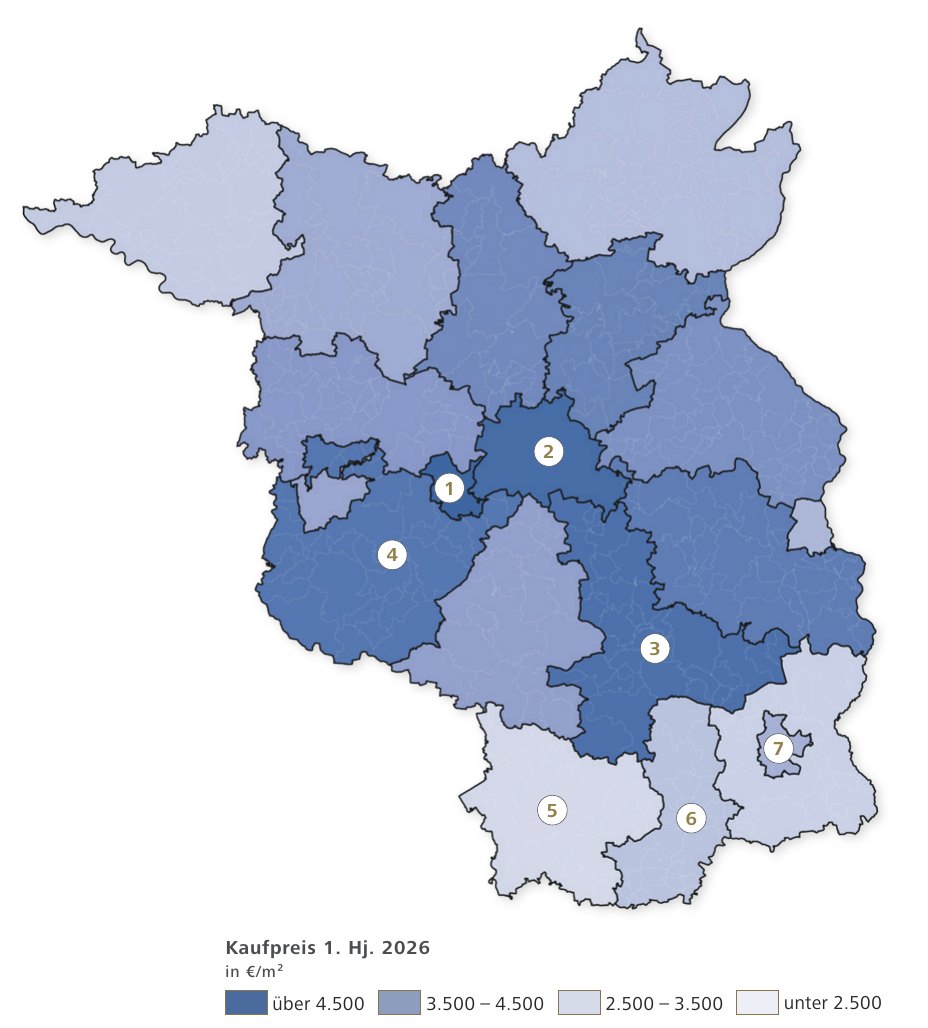
Der Blick auf Brandenburg ordnet Berlin in den regionalen Zusammenhang ein: Potsdam liegt bei Eigentumswohnungen wie bei Häusern vor Berlin, mit wachsender Entfernung zur Hauptstadt sinkt das Preisniveau.
Der Markt für Eigentumswohnungen in Berlin und Brandenburg ist von einem ausgeprägten räumlichen Preisgefälle geprägt. An der Spitze steht Potsdam mit 4.760 Euro pro Quadratmeter und damit rund 290 Euro über Berlin.
| Rang | Stadt/Landkreis | Preis 2026 €/m² | Differenz zu Berlin | Bestand €/m² | Neubau €/m² |
|---|---|---|---|---|---|
| 1 | Potsdam | 4.760 | +290 | 4.883 | 5.065 |
| 2 | Berlin | 4.470 | – | 4.438 | 5.230 |
| 3 | Havelland | 3.662 | −808 | 3.527 | 4.186 |
| 4 | Potsdam-Mittelmark | 3.652 | −818 | 3.500 | 4.109 |
| 5 | Oberhavel | 3.488 | −982 | 3.405 | 3.804 |
| 6 | Barnim | 3.354 | −1.116 | 3.162 | 3.813 |
| 7 | Dahme-Spreewald | 3.144 | −1.326 | 3.019 | 3.491 |
| 8 | Teltow-Fläming | 3.128 | −1.342 | 2.984 | 3.538 |
| 9 | Cottbus | 3.107 | −1.363 | 2.916 | 3.919 |
| 10 | Brandenburg (Havel) | 3.079 | −1.391 | 3.034 | 3.442 |
| Rang | Stadt/Landkreis | Preis 2026 €/m² | Differenz zu Berlin | Bestand €/m² | Neubau €/m² |
|---|---|---|---|---|---|
| 11 | Märkisch-Oderland | 3.072 | −1.398 | 2.917 | 3.692 |
| Ø | Brandenburg | 2.975 | −1.495 | 2.865 | 3.540 |
| 12 | Oder-Spree | 2.688 | −1.782 | 2.532 | 3.378 |
| 13 | Frankfurt (Oder) | 2.611 | −1.859 | 2.476 | 3.455 |
| 14 | Ostprignitz-Ruppin | 2.263 | −2.207 | 2.151 | 3.410 |
| 15 | Spree-Neiße | 1.940 | −2.530 | 1.825 | 3.678 |
| 16 | Uckermark | 1.587 | −2.883 | 1.558 | 2.477 |
| 17 | Oberspreewald-Lausitz | 1.581 | −2.889 | 1.471 | 2.369 |
| 18 | Prignitz | 1.489 | −2.981 | 1.396 | 2.799 |
| 19 | Elbe-Elster | 1.404 | −3.066 | 1.247 | 2.111 |
Die Hauptstadt erreicht im Mittel 4.470 Euro pro Quadratmeter; im Neubau sind es 4.630 Euro. Auch im westlichen und südwestlichen Umland zeigt sich der Einfluss der Metropole. Mit 3.662 beziehungsweise 3.652 Euro pro Quadratmeter folgen Havelland und Potsdam-Mittelmark. Oberhavel und Barnim liegen ebenfalls über dem brandenburgischen Durchschnitt von 2.975 Euro. Mit wachsender Entfernung zum Berliner Verflechtungsraum sinkt das Preisniveau überwiegend. Die niedrigsten Werte verzeichnen Prignitz und Elbe-Elster mit 1.489 beziehungsweise 1.404 Euro. Die Preisentwicklung fällt regional differenziert aus. Besonders kräftige Zuwächse verzeichneten Brandenburg an der Havel, Prignitz, Ostprignitz-Ruppin und Frankfurt (Oder) mit 9,0 bis 9,9 Prozent. Berlin gab dagegen um 1,9 Prozent nach; stärkere Rückgänge zeigten sich in der Uckermark und in Elbe-Elster. Eine markante Entwicklung weist Cottbus im Südosten Brandenburgs auf: Die Bestandspreise stiegen um 8,7 Prozent, im Neubau sogar um 10,8 Prozent auf 3.919 Euro pro Quadratmeter. Landesweit bleibt das Neubausegment deutlich höher positioniert als der Bestand. Die Angebotsaktivität konzentriert sich vor allem auf Berlin und den engeren Verflechtungsraum, während die peripheren Landesteile trotz teils kräftiger Preisimpulse wesentlich kleinere Märkte aufweisen.
Bei Ein- und Zweifamilienhäusern zeigt sich ein klares Gefälle zwischen dem Berliner Umland und den peripheren Landesteilen. Den höchsten Medianpreis erreicht Potsdam mit 5.929 Euro pro Quadratmeter und damit 559 Euro mehr als Berlin.
| Rang | Stadt/Landkreis | Preis 2026 €/m² | Differenz zu Berlin | Bestand €/m² | Neubau €/m² |
|---|---|---|---|---|---|
| 1 | Potsdam | 5.929 | +559 | 5.607 | 7.020 |
| 2 | Berlin | 5.370 | – | 4.952 | 7.606 |
| 3 | Dahme-Spreewald | 4.351 | −1.019 | 3.730 | 5.032 |
| 4 | Potsdam-Mittelmark | 4.072 | −1.298 | 3.581 | 5.454 |
| 5 | Oder-Spree | 3.986 | −1.384 | 3.175 | 5.285 |
| 6 | Barnim | 3.920 | −1.450 | 3.052 | 4.941 |
| 7 | Oberhavel | 3.918 | −1.452 | 3.461 | 5.993 |
| 8 | Märkisch-Oderland | 3.872 | −1.498 | 3.194 | 5.583 |
| 9 | Havelland | 3.855 | −1.515 | 3.425 | 5.045 |
| 10 | Teltow-Fläming | 3.671 | −1.699 | 3.360 | 4.456 |
| Rang | Stadt/Landkreis | Preis 2026 €/m² | Differenz zu Berlin | Bestand €/m² | Neubau €/m² |
|---|---|---|---|---|---|
| Ø | Brandenburg | 3.604 | −1.766 | 3.094 | 4.989 |
| 11 | Brandenburg (Havel) | 3.581 | −1.789 | 3.008 | 5.542 |
| 12 | Ostprignitz-Ruppin | 3.220 | −2.150 | 2.750 | 6.123 |
| 13 | Cottbus | 2.990 | −2.380 | 2.898 | 3.496 |
| 14 | Frankfurt (Oder) | 2.538 | −2.832 | 2.139 | 3.254 |
| 15 | Uckermark | 2.425 | −2.945 | 1.418 | 4.622 |
| 16 | Oberspreewald-Lausitz | 2.187 | −3.183 | 1.873 | 3.287 |
| 17 | Prignitz | 2.131 | −3.239 | 1.925 | 3.184 |
| 18 | Spree-Neiße | 2.081 | −3.289 | 1.547 | 4.217 |
| 19 | Elbe-Elster | 1.527 | −3.843 | 1.448 | 2.835 |
Im Neubau kehrt sich das Verhältnis um: Hier führt die Hauptstadt mit 7.606 Euro vor Potsdam mit 7.020 Euro. Im engeren Verflechtungsraum bildet vor allem der Südosten einen hochpreisigen Teilmarkt. Dahme- Spreewald belegt mit 4.351 Euro Rang drei, gefolgt von Potsdam-Mittelmark mit 4.072 Euro. Auch Oder-Spree, Barnim und Oberhavel liegen über dem brandenburgischen Durchschnitt von 3.604 Euro. Jenseits des Berliner Umlands fällt das Preisniveau merklich ab; den niedrigsten Median weist Elbe-Elster mit 1.527 Euro auf. Die Preisentwicklung folgt diesem räumlichen Muster jedoch nur bedingt. Besonders dynamisch präsentieren sich Oberspreewald-Lausitz und Cottbus, wo die Bestandspreise um mehr als zehn Prozent zulegten. Auch in weiteren südlichen sowie westlichen Teilräumen waren deutliche Anstiege zu beobachten. Rückläufig entwickelten sich dagegen Prignitz sowie Teile des Nordostens und des östlichen Grenzraums. Im Neubausegment sticht Märkisch-Oderland mit einem Plus von 11,0 Prozent hervor. Zugleich werden dort, ebenso wie in Ostprignitz-Ruppin und Oberhavel, erhebliche Aufschläge gegenüber Bestandsobjekten erzielt. Die höchste Angebotsintensität weisen Brandenburg an der Havel, Potsdam-Mittelmark und Havelland auf. Damit reicht der Eigenheimmarkt weit über die Hauptstadtregion hinaus, bleibt aber regional stark ausdifferenziert.
Regional stark und für Sie in den besten Lagen: Wir sind mit 14 Standorten als Immobilienmakler in Berlin und mit 11 Standorten im Brandenburger Umland für Sie da.
Unsere qualifizierten Immobilienmakler (IHK) und geprüften freien Sachverständigen für Immobilienbewertung schätzen den aktuellen Marktwert Ihrer Immobilie — kostenfrei und unverbindlich.