Mieteinnahmen
Eine vermietete Immobilie kann laufende Einnahmen generieren. Entscheidend ist dabei jedoch nicht die Kaltmiete allein, sondern der tatsächliche Überschuss nach Kosten, Rücklagen und Finanzierung.
Die erste Immobilie als Kapitalanlage ist für viele Menschen ein wichtiger Schritt in Richtung langfristiger Vermögensbildung. Doch bevor eine Wohnung oder ein Haus gekauft wird, sollten Rendite, Finanzierung, Lage und Vermietbarkeit sorgfältig geprüft werden. Immobilien gelten für viele Anleger als langfristige Möglichkeit, Vermögen aufzubauen und gleichzeitig Sachwerte zu besitzen. Gerade beim Einstieg stellt sich jedoch eine Vielzahl von Fragen: Welche Immobilie eignet sich als Kapitalanlage? Wie viel Eigenkapital wird benötigt? Welche Rendite ist realistisch? Und woran lässt sich erkennen, ob ein Kaufpreis tatsächlich zum Objekt passt? Eine erfolgreiche Kapitalanlage beginnt deshalb nicht mit der Suche nach dem vermeintlich günstigsten Objekt. Vielmehr geht es darum, eine Immobilie zu finden, deren Lage, Kaufpreis, Zustand, Vermietbarkeit und langfristige Perspektive zusammenpassen. Bei einer Immobilie als Kapitalanlage steht nicht ausschließlich die eigene Nutzung im Mittelpunkt. Stattdessen wird die Immobilie in der Regel erworben, um langfristig Mieteinnahmen zu erzielen und gleichzeitig Vermögen in einem Sachwert aufzubauen. Im Idealfall trägt die Immobilie über die Mieteinnahmen einen Teil der laufenden Kosten und Finanzierung. Gleichzeitig kann sich der Wert der Immobilie über einen längeren Zeitraum entwickeln. Eine solche Entwicklung ist jedoch nicht garantiert. Immobilienpreise, Mieten, Zinsen, Instandhaltungskosten und die allgemeine Marktentwicklung können sich verändern. Eine Kapitalanlage sollte deshalb immer auf einer individuellen und möglichst realistischen Kalkulation beruhen. Immobilien können verschiedene Anlageziele miteinander verbinden. Dazu gehören beispielsweise laufende Mieteinnahmen, langfristiger Vermögensaufbau und die Möglichkeit, einen Sachwert zu besitzen. Eine vermietete Immobilie kann laufende Einnahmen generieren. Entscheidend ist dabei jedoch nicht die Kaltmiete allein, sondern der tatsächliche Überschuss nach Kosten, Rücklagen und Finanzierung. Eine Immobilie stellt einen physischen Vermögenswert dar, der unabhängig von seiner Vermietung langfristig gehalten werden kann. Durch laufende Tilgung kann sich der Fremdkapitalanteil über die Jahre reduzieren. Dadurch kann langfristig eigenes Immobilienvermögen aufgebaut werden. Eine attraktive Lage und eine dauerhaft vorhandene Nachfrage können die langfristige Wertentwicklung einer Immobilie unterstützen. Eine Wertsteigerung ist jedoch niemals garantiert. Für Einsteiger kann eine kleinere und gut vermietbare Eigentumswohnung ein vergleichsweise überschaubarer Einstieg sein. Entscheidend ist jedoch nicht die Größe der Immobilie, sondern ihre langfristige Vermietbarkeit und wirtschaftliche Tragfähigkeit. Auch andere Immobilienarten können als Kapitalanlage interessant sein. Dazu zählen beispielsweise Mehrfamilienhäuser, kleinere Wohn- und Geschäftshäuser oder besondere Anlageobjekte. Für Einsteiger kann eine vermietete Eigentumswohnung interessant sein, da sich Kaufpreis, Vermietung und laufende Kosten vergleichsweise gut kalkulieren lassen. Mehrere Wohneinheiten ermöglichen mehrere Mieterträge. Gleichzeitig steigen jedoch auch Verwaltungsaufwand, Instandhaltungsrisiken und die Anforderungen an die Finanzierung. Die Kombination verschiedener Nutzungsarten kann interessant sein, bringt jedoch zusätzliche Anforderungen an Standortanalyse, Mietverträge und Risikobewertung mit sich. Eine gefragte Lage mit stabiler Nachfrage kann die langfristige Vermietbarkeit und Wertentwicklung einer Immobilie unterstützen. Entscheidend ist, welche Mietergruppen vor Ort nach Wohnraum suchen und ob die Lage auch künftig attraktiv bleibt. Der Kaufpreis sollte im Verhältnis zu Lage, Größe, Zustand und Ausstattung der Immobilie betrachtet werden. Gleichzeitig ist zu prüfen, ob die erzielbare Miete in einem angemessenen Verhältnis zum Kaufpreis steht. Neben dem Kaufpreis fallen Kaufnebenkosten wie Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten an. Zusätzlich sollten laufende Kosten, Instandhaltung, Rücklagen und mögliche Modernisierungen in die Kalkulation einbezogen werden. Eine gute Vermietbarkeit hängt unter anderem von Grundriss, Wohnfläche, Ausstattung, Zustand und Lage ab. Besonders wichtig ist, ob die Immobilie die Bedürfnisse der jeweiligen Zielgruppe erfüllt und sich zu einer marktgerechten Miete anbieten lässt. Ein günstiger Kaufpreis macht eine Immobilie nicht automatisch zu einer guten Kapitalanlage. Umgekehrt muss ein höherer Kaufpreis nicht zwangsläufig gegen ein Investment sprechen. Entscheidend ist das Verhältnis zwischen Kaufpreis, Lage, Zustand, erzielbarer Miete und langfristiger Perspektive. Deshalb sollte vor dem Kauf geprüft werden, wie die Immobilie im Vergleich zu ähnlichen Objekten am jeweiligen Standort einzuordnen ist. Bei der Kalkulation einer Kapitalanlage darf nicht ausschließlich der Kaufpreis betrachtet werden. Zusätzlich entstehen beim Erwerb einer Immobilie verschiedene Kaufnebenkosten, die das tatsächlich eingesetzte Kapital erhöhen. Die Grunderwerbsteuer wird beim Kauf einer Immobilie fällig und richtet sich nach dem jeweiligen Bundesland. Sie sollte von Anfang an in die Finanzierungsplanung einbezogen werden, da sie das benötigte Eigenkapital erhöht. Der Kaufvertrag muss notariell beurkundet werden, außerdem entstehen Kosten für die Eintragung des Eigentümerwechsels im Grundbuch. Wird die Immobilie finanziert, können zusätzlich Gebühren für die Eintragung der Grundschuld entstehen. Je nach Immobilie und vertraglicher Vereinbarung kann beim Kauf eine Maklerprovision anfallen. Auch diese Kosten sollten bereits bei der Berechnung des Gesamtbudgets berücksichtigt werden. Je nach Zustand und Art der Immobilie können zusätzliche Ausgaben für Modernisierungen, Renovierungen oder Gutachten entstehen. Auch Finanzierungskosten und weitere objektbezogene Aufwendungen sollten bei der Kalkulation berücksichtigt werden. Die Rendite ist eine zentrale Kennzahl bei der Beurteilung einer Kapitalanlage. Sie sollte jedoch niemals isoliert betrachtet werden. Eine hohe rechnerische Rendite kann beispielsweise mit einem höheren Instandhaltungsbedarf, einer schwächeren Lage oder einem höheren Vermietungsrisiko verbunden sein. Die Bruttomietrendite setzt die jährliche Nettokaltmiete ins Verhältnis zum Kaufpreis der Immobilie. Diese Kennzahl eignet sich für eine erste Einordnung. Für eine realistische Wirtschaftlichkeitsprüfung müssen jedoch weitere Kosten berücksichtigt werden. Bei einer detaillierteren Betrachtung werden unter anderem nicht umlagefähige Kosten, Instandhaltung, Verwaltung und weitere laufende Aufwendungen berücksichtigt. Dadurch lässt sich besser beurteilen, welcher tatsächliche Ertrag aus der Immobilie verbleibt. Auch hier gilt: Die Berechnung sollte immer individuell auf das konkrete Objekt abgestimmt werden. Die Finanzierung ist bei einer Kapitalanlage ein wesentlicher Bestandteil der Gesamtrechnung. Dabei sollte nicht nur betrachtet werden, ob die monatliche Rate finanzierbar ist. Auch Kaufnebenkosten, Rücklagen, mögliche Instandhaltungen und unerwartete Ausgaben sollten in die persönliche Finanzplanung einbezogen werden. Eigenkapital kann die Finanzierung stabilisieren und den erforderlichen Fremdkapitalanteil reduzieren. Zins und Tilgung bestimmen gemeinsam die monatliche Belastung aus der Finanzierung. Die Dauer der Zinsbindung kann Einfluss auf die Planbarkeit der Finanzierung und das zukünftige Zinsrisiko haben. Eine ausreichende finanzielle Reserve kann helfen, unerwartete Reparaturen oder vorübergehende Mietausfälle abzufedern. Für Kapitalanleger ist entscheidend, wie sich die Immobilie monatlich tatsächlich rechnet. Dafür sollten den Mieteinnahmen sämtliche relevanten laufenden Ausgaben gegenübergestellt werden. Ein positiver Cashflow bedeutet, dass nach den berücksichtigten laufenden Kosten ein Überschuss verbleibt. Ein negativer Cashflow ist nicht automatisch ein Ausschlusskriterium, sollte jedoch bewusst geplant und finanziell getragen werden können. Jede Immobilie verursacht im Laufe ihrer Lebensdauer Instandhaltungs- und Modernisierungskosten. Bei einer Kapitalanlage sollten diese Ausgaben deshalb von Beginn an in die Wirtschaftlichkeitsberechnung einbezogen werden. Bei Eigentumswohnungen lohnt sich außerdem ein genauer Blick auf die Instandhaltungsrücklage der Eigentümergemeinschaft. Anstehende Maßnahmen an Dach, Fassade, Heizung oder anderen Teilen des Gemeinschaftseigentums können zu zusätzlichen finanziellen Belastungen führen. Bei der ersten Kapitalanlage sollte nicht nur die Immobilie selbst betrachtet werden. Ebenso wichtig ist die Frage, ob sich dauerhaft passende Mieter für das Objekt finden lassen. Eine hohe Nachfrage kann dazu beitragen, Leerstandszeiten zu reduzieren und die langfristige Wirtschaftlichkeit der Kapitalanlage zu unterstützen. Entscheidend sind dabei unter anderem Wohnungsgröße, Grundriss, Ausstattung, Mietpreis, Mikrolage und die Infrastruktur des Umfelds. Je besser eine Immobilie zu den Bedürfnissen der jeweiligen Zielgruppe passt, desto leichter lässt sich ihre Vermietbarkeit einschätzen. Kleinere Wohnungen können insbesondere für Singles, Berufstätige oder Studenten interessant sein. Größere Wohnungen sprechen dagegen häufiger Paare oder Familien an. Ein durchdachter Grundriss kann einen wesentlichen Beitrag zur Wohnqualität und damit zur Attraktivität für potenzielle Mieter leisten. Balkon, Terrasse, Stellplatz, moderne Bäder oder eine zeitgemäße energetische Ausstattung können die Nachfrage nach einer Wohnung erhöhen. Die erzielbare Miete sollte realistisch eingeschätzt werden. Entscheidend ist nicht die theoretisch höchstmögliche, sondern eine am lokalen Markt nachvollziehbare Miete. Eine sinnvolle Kapitalanlage beginnt mit einer realistischen Einschätzung der späteren Mietzielgruppe. Eine Wohnung für Studenten stellt andere Anforderungen als ein familiengerechtes Reihenhaus oder eine hochwertige Wohnung für berufstätige Paare. Wer bereits vor dem Kauf überlegt, für wen das Objekt besonders attraktiv sein könnte, kann Lage, Wohnungsgröße, Ausstattung und Mietpreis deutlich besser einordnen. Eine Eigentumswohnung kann für Anleger einen vergleichsweise überschaubaren Einstieg in den Immobilienmarkt ermöglichen. Im Vergleich zu einem Mehrfamilienhaus ist das erforderliche Investitionsvolumen häufig geringer, während die Immobilie dennoch langfristig vermietet werden kann. Vor dem Kauf sollten allerdings nicht nur die Wohnung und ihr Kaufpreis geprüft werden. Auch Teilungserklärung, Protokolle der Eigentümerversammlungen, Wirtschaftsplan, Hausgeld, Rücklagen und mögliche geplante Sanierungsmaßnahmen gehören zu einer sorgfältigen Prüfung. Ein niedriger Kaufpreis allein sagt wenig über die Qualität einer Kapitalanlage aus. Entscheidend ist die gesamte wirtschaftliche Betrachtung. Bei der Berechnung sollten nicht nur die Mieteinnahmen, sondern auch laufende Kosten, Instandhaltung, Leerstand und Finanzierung berücksichtigt werden. Eine Immobilie mit hoher rechnerischer Rendite kann langfristig problematisch sein, wenn Nachfrage und Vermietbarkeit am Standort schwach sind. Anstehende Modernisierungen können die tatsächlichen Investitionskosten deutlich erhöhen und sollten deshalb frühzeitig erkannt werden. Eine Kapitalanlage sollte auch dann finanziell tragbar bleiben, wenn unerwartete Kosten oder zeitweise Mietausfälle entstehen. Bei einer Kapitalanlage sollte die Wirtschaftlichkeit im Vordergrund stehen. Persönlicher Geschmack ist weniger entscheidend als die Nachfrage am Mietmarkt. Vor einer Kaufentscheidung sollten die wichtigsten Faktoren systematisch geprüft werden. Die folgende Checkliste bietet eine erste Orientierung und ersetzt keine individuelle wirtschaftliche, rechtliche oder steuerliche Beratung. Für Anleger ist es sinnvoll, den Immobilienmarkt nicht ausschließlich anhand allgemeiner bundesweiter Entwicklungen zu beurteilen. Gerade bei einer Kapitalanlage kommt es auf die konkrete Stadt, den Stadtteil und letztlich sogar auf die unmittelbare Mikrolage an. Osnabrück und das umliegende Osnabrücker Land bieten unterschiedliche Wohnlagen und damit auch unterschiedliche Voraussetzungen für Kapitalanleger. Von urbanen Lagen mit kurzen Wegen bis zu familienorientierten Wohnlagen im Umland können sich die Nachfrage, Mietstruktur und Preisniveaus deutlich unterscheiden. Wer seine erste Kapitalanlage plant, sollte deshalb nicht nur nach einer möglichst hohen Rendite suchen. Vielmehr geht es darum, ein ausgewogenes Verhältnis aus Kaufpreis, Mietpotenzial, Wohnqualität, Nachfrage und langfristiger Perspektive zu finden. Gerade beim ersten Immobilieninvestment ist eine realistische Einschätzung des Objektes entscheidend. Neben Lage und Zustand sollten insbesondere Kaufpreis, erzielbare Miete, Vermietbarkeit, laufende Kosten und mögliche zukünftige Investitionen betrachtet werden. Als regional verankerter Immobilienmakler kennt VON POLL IMMOBILIEN Osnabrück die unterschiedlichen Wohnlagen in Osnabrück und im umliegenden Osnabrücker Land. Eine individuelle Immobilienberatung kann dabei helfen, Chancen und mögliche Risiken eines konkreten Investments frühzeitig einzuordnen. Lassen Sie uns gemeinsam prüfen, welche Immobilie zu Ihren Anlagezielen passt und welche Faktoren Sie vor einer Kaufentscheidung berücksichtigen sollten. Die erste Immobilie als Kapitalanlage ist eine wichtige finanzielle Entscheidung. Dabei sollte nicht die vermeintlich höchste Rendite das alleinige Ziel sein. Eine solide Kapitalanlage zeichnet sich vielmehr durch eine nachvollziehbare Kalkulation, eine gefragte Lage, eine gute Vermietbarkeit und eine langfristig tragfähige Finanzierung aus. Wer Kaufpreis, Nebenkosten, Mieteinnahmen, Finanzierung, Instandhaltung und mögliche Risiken von Beginn an realistisch betrachtet, schafft eine bessere Grundlage für eine langfristig erfolgreiche Immobilienstrategie. Besonders bei der ersten Kapitalanlage lohnt es sich, Entscheidungen nicht unter Zeitdruck zu treffen, sondern das konkrete Objekt umfassend zu prüfen und professionell einzuordnen. Immobilien können ein Bestandteil eines langfristigen Vermögensaufbaus sein. Ob ein konkretes Objekt als Kapitalanlage geeignet ist, hängt unter anderem von Lage, Kaufpreis, Mietpotenzial, Zustand, Finanzierung und laufenden Kosten ab. Der erforderliche Eigenkapitalanteil hängt von der persönlichen finanziellen Situation, dem Kaufpreis, den Kaufnebenkosten und den Bedingungen der Finanzierung ab. Eine pauschale Empfehlung ist deshalb nicht für jeden Anleger sinnvoll. Für Einsteiger kann beispielsweise eine gut vermietbare Eigentumswohnung interessant sein. Entscheidend sind jedoch nicht allein Immobilientyp oder Größe, sondern vor allem die Kombination aus Lage, Kaufpreis, Vermietbarkeit und Wirtschaftlichkeit. Die Mietrendite ist eine wichtige Kennzahl, sollte aber nicht isoliert betrachtet werden. Zusätzlich müssen beispielsweise Kaufnebenkosten, nicht umlagefähige Kosten, Instandhaltung, Finanzierung und mögliche Leerstandszeiten berücksichtigt werden. Eine professionelle Einschätzung kann insbesondere beim ersten Investment sinnvoll sein. Ein regionaler Immobilienexperte kann beispielsweise bei der Einordnung von Lage, Kaufpreis, Vermietbarkeit und Marktgegebenheiten unterstützen. Sie interessieren sich für eine Immobilie als Kapitalanlage oder möchten den Wert eines konkreten Objektes einschätzen lassen? VON POLL IMMOBILIEN Osnabrück steht Ihnen mit regionaler Marktkenntnis und persönlicher Beratung zur Seite.
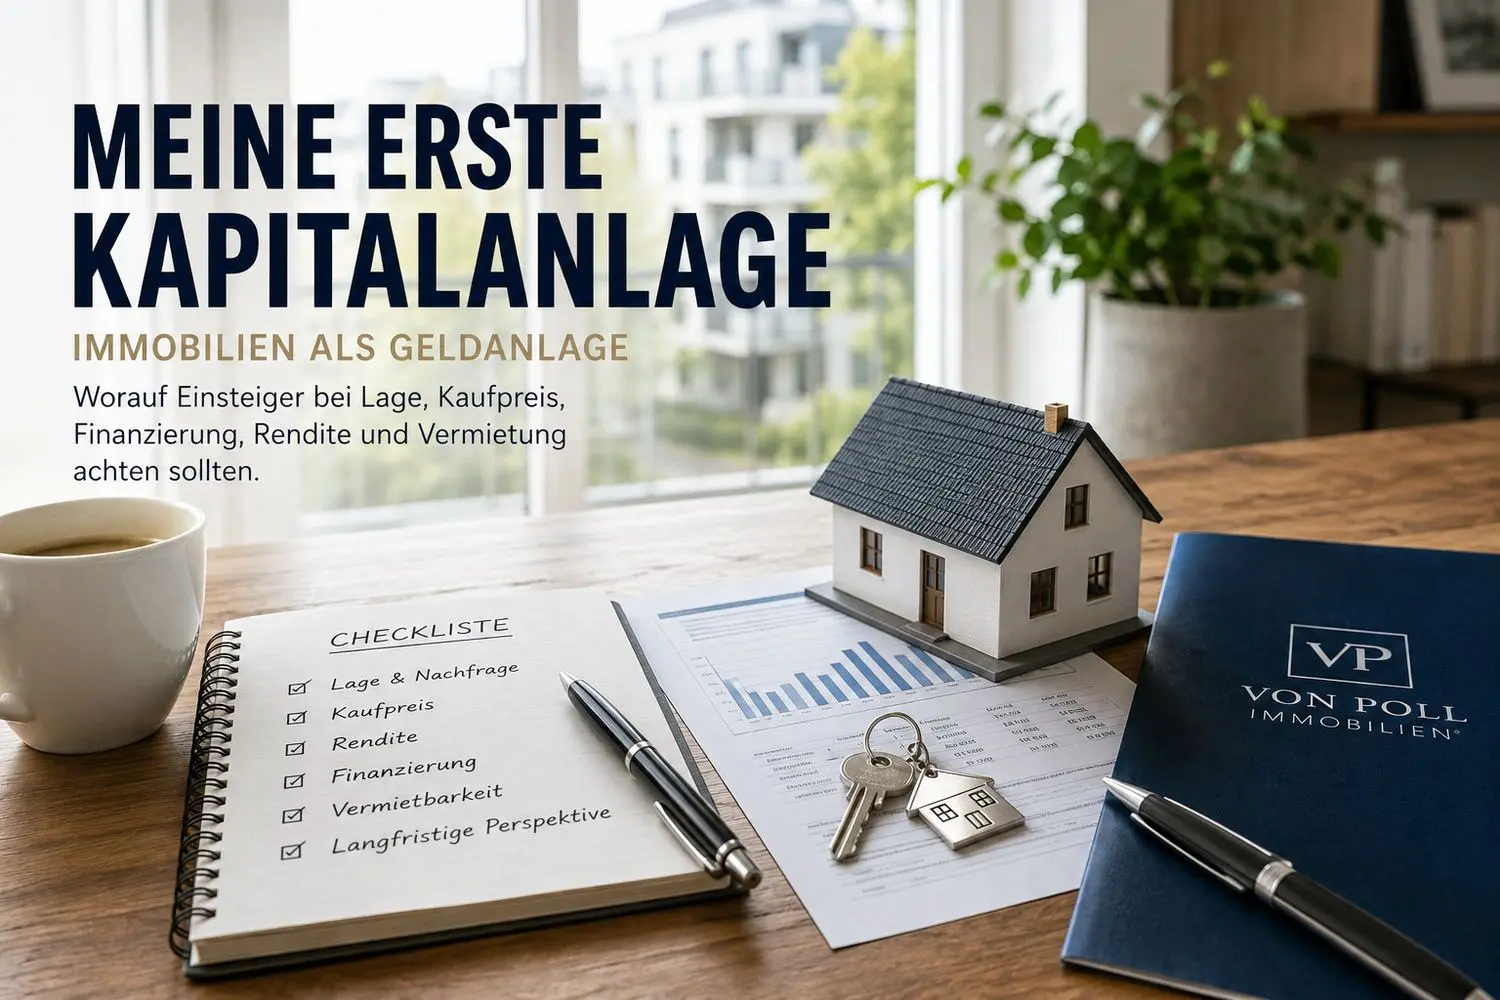
Meine erste Kapitalanlage: Was Einsteiger beim Immobilienkauf wissen sollten
Die erste Immobilie als Kapitalanlage – worauf kommt es wirklich an?
Eine gute Kapitalanlage muss nicht die höchste Rendite versprechen – entscheidend ist das Verhältnis von Risiko, Ertrag und langfristiger Wertentwicklung.
Was bedeutet „Immobilie als Kapitalanlage“?
Warum entscheiden sich Anleger für Immobilien?
Mieteinnahmen
Sachwert
Langfristiger Vermögensaufbau
Wertentwicklung
Welche Immobilie eignet sich für die erste Kapitalanlage?
Eigentumswohnung
Mehrfamilienhaus
Wohn- und Geschäftshaus
Ist die Lage gefragt?
Ist der Kaufpreis plausibel?
Welche Kosten entstehen?
Wie gut ist die Immobilie vermietbar?
Ist die Immobilie ihren Kaufpreis wert?
Nicht der niedrigste Kaufpreis entscheidet, sondern das Verhältnis von Preis, Ertrag, Risiko und langfristiger Perspektive.
Die Kaufnebenkosten nicht unterschätzen
Grunderwerbsteuer
Notar & Grundbuch
Maklerprovision
Weitere Kosten
Welche Rendite kann eine Immobilie erzielen?
Bruttomietrendite
Bruttomietrendite = jährliche Nettokaltmiete ÷ Kaufpreis × 100
Nettomietrendite
Wie viel Eigenkapital ist sinnvoll?
Eigenkapital
Darlehensrate
Zinsbindung
Liquiditätsreserve
Was bleibt nach Miete und Kosten übrig?
Mieteinnahmen − nicht umlagefähige Kosten − Instandhaltung − Verwaltung − Finanzierung = monatlicher Cashflow
Instandhaltung gehört zur Kapitalanlage
Eine gute Kapitalanlage muss auch gut vermietbar sein
Wohnungsgröße
Grundriss
Ausstattung
Mietpreis
Wer soll später in der Immobilie wohnen?
Warum eine Eigentumswohnung häufig der Einstieg in die Kapitalanlage ist
Diese Fehler sollten Einsteiger vermeiden
Nur auf den Kaufpreis schauen
Rendite zu optimistisch kalkulieren
Lage unterschätzen
Zustand nicht ausreichend prüfen
Finanzierung zu knapp kalkulieren
Zu emotional entscheiden
Checkliste für die erste Kapitalanlage
Kapitalanlage in Osnabrück und der Region
Die richtige Immobilie beginnt mit einer fundierten Analyse
Sie planen Ihre erste Kapitalanlage?
Die erste Kapitalanlage sollte langfristig gedacht sein
Häufige Fragen zur ersten Kapitalanlage
Ist eine Immobilie eine gute Kapitalanlage?
Wie viel Eigenkapital brauche ich für meine erste Kapitalanlage?
Welche Immobilie eignet sich für Einsteiger?
Welche Rendite ist bei einer Kapitalanlage wichtig?
Sollte ich vor dem Kauf einer Kapitalanlage einen Immobilienexperten hinzuziehen?
Ihre erste Kapitalanlage in Osnabrück
| Adresse |
Lotter Straße 22
49078
Osnabrück
|
| Tel. | +49 541 - 18 17 656 0 |
| Fax | +49 541 - 18 17 656 11 |
| [email protected] |
| Tel. | +49 541 - 18 17 656 0 |
| Fax | +49 541 - 18 17 656 11 |
| [email protected] |